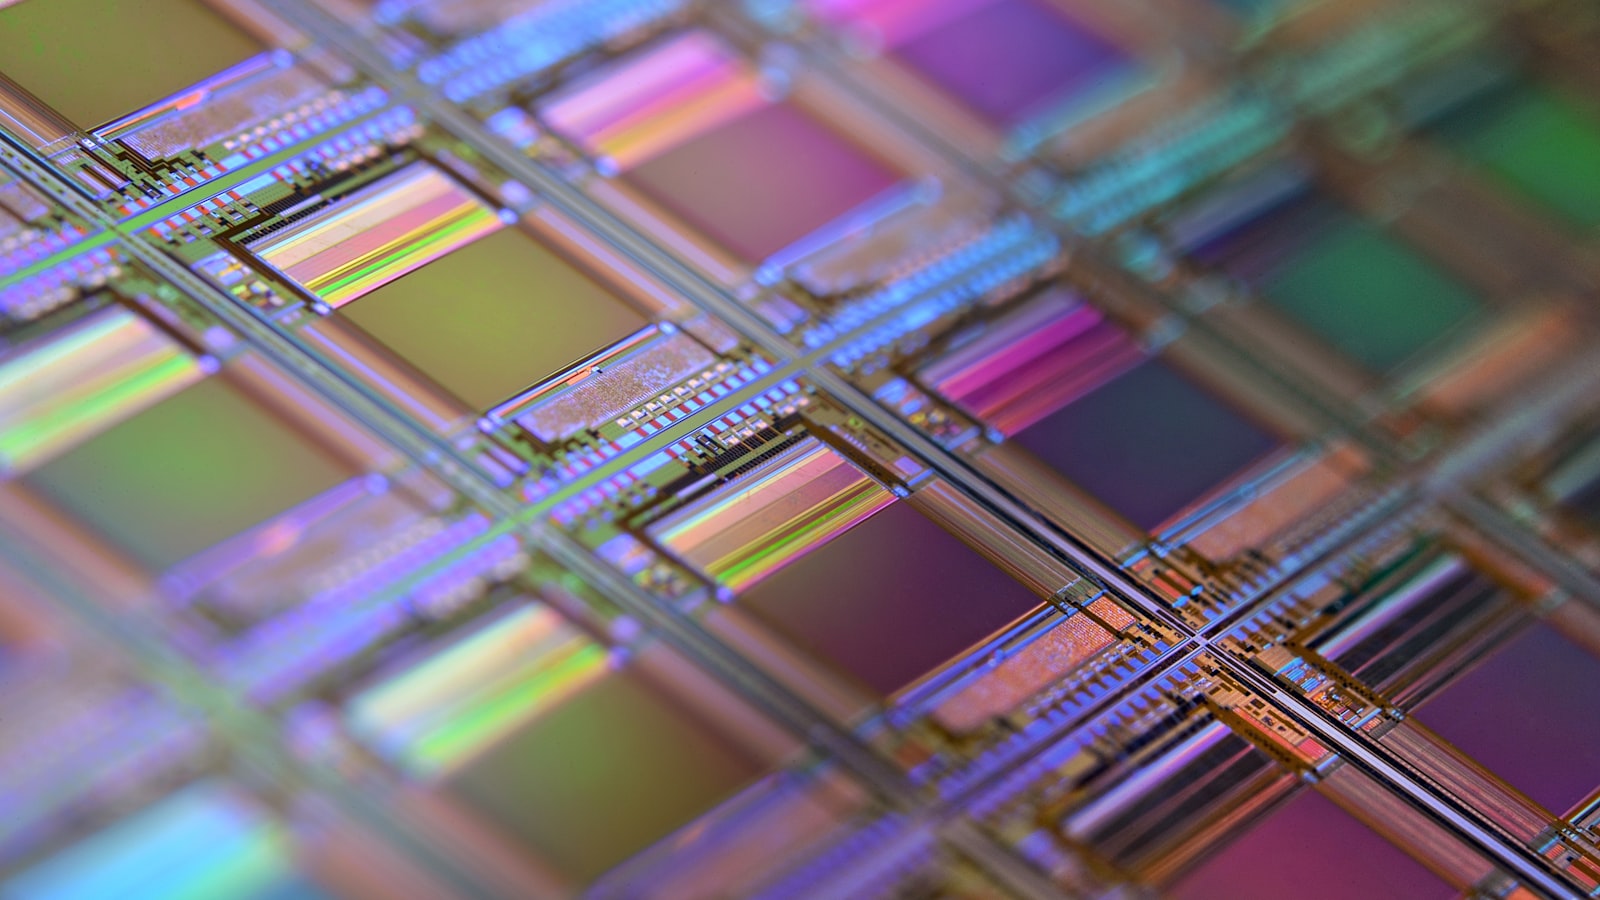
半導体は現代社会の基盤であり、AI・データセンター・EV・5Gの拡大で需要が伸び続けている。SIA(米半導体工業会)によれば、2024年の世界半導体売上は前年比19.1%増の6,276億ドルで初めて6,000億ドルを超え、2025年にはAI需要を背景にさらに伸びた。その一方で半導体製造は電力・水・化学物質を大量に使う。ただ、この産業のサステナビリティを論じるときに最初に押さえたいのは、「半導体の脱炭素」はひとつの課題ではなく、打ち手の全く異なる複数の問題が束ねられたものだということだ。電力起因の排出、プロセスガス起因の排出、製品が使われる段階の排出、水、そしてPFAS——これらは原因も解決策もばらばらで、ひとまとめに「Net Zero」と語ると論点を見失う。本稿はこの束をほどき、それぞれの論理と、日本の装置・材料メーカーが本当に勝てる場所を実務目線で整理する。
この記事の独自性
PFAS規制で困る下流サプライヤー記事は「PFAS規制への代替戦略」、データセンターの脱炭素記事は「データセンター電力需要」を扱う。本稿は「半導体業界全体のサプライチェーン論点」に絞り、排出・水・規制・地政学を統合的に整理する。
1. 排出は「3つの別問題」——打ち手がまるで違う
半導体製造の温室効果ガスは、性格の異なる3つに分けて考えると打ち手が見えてくる。第一は電力起因(Scope 2)だ。露光・エッチング・洗浄を24時間動かすファブは桁外れの電力を食い、ここの削減策は再エネ電力の調達(PPA、再エネ証書)に尽きる。TSMCやSamsung、Intelが軒並みRE100に加わり、台湾や米欧で再エネ調達を急ぐのはこのためだ。第二はプロセスガス起因(Scope 1)。エッチングや成膜に使うF-gas(PFC類、SF6、NF3)はCO2の数千〜数万倍の温室効果を持ち、IPCC第5次評価報告(AR5)のGWP100年値でCF4が約6,630、SF6が約23,500、NF3が約16,100にのぼる。ここは再エネでは減らせず、排ガスの分解処理(燃焼・プラズマ除害)と使用量の最適化、低GWPガスへの転換が現実解になる。つまりScope 1とScope 2は、同じ「製造由来」でも削減の道具が根本的に違う。そして製造工程のなかでも、ウェハーを作るフロントエンド工程が排出の大半を占める点は、投資配分を考えるうえで外せない。
第三が、見落とされやすい使用段階(Scope 3)だ。半導体メーカーがどれだけ自社の製造を脱炭素しても、出荷したチップが搭載された機器(サーバー、PC、車載)が電力を使い続ける——この使用段階の排出は、自社製造の排出と桁が違うほど大きくなりうる。だからこそ半導体メーカーの削減努力は外からは見えにくく、「製品を省電力に設計する」ことが最大のレバーになるという、伝えにくいジレンマを抱える。Scope 3を語るなら、原料や装置の埋込排出より先に、この使用段階の大きさを正しく置くべきだ。
2. 水は「流域の物理問題」——Water Positiveの実態に注意
半導体は超純水でウェハーを洗うため、立地の水事情に事業が直結する。TSMCの2023年サステナビリティ報告では同社の年間取水は約1億m³(約101百万m³)規模に達し、2021年の台湾の大干ばつでは操業に現実の影響が出た。各社は8〜9割の循環利用や蒸発水の回収、海水淡水化との組み合わせで使用量を抑えにかかっている。
ここで実務家として一言添えておきたいのが、IntelやMicrosoftが掲げる「Water Positive(使う以上の水を環境に還元する)」目標の読み方だ。これは立派な目標だが、水は炭素と違って地球規模で相殺できない——還元はあくまで「その水を使った流域」で物理的に起きてはじめて意味を持つ。他地域での節水プロジェクトやクレジットでオフセットしても、干ばつに見舞われる当の流域の水が増えるわけではない。Water Positiveを評価するときは、「どこの流域で、物理的にどれだけ還元したか」を見る必要がある。立地流域での物理的な還元は技術的にもコスト的にも難しく、ここがこの目標の本当の難所だ。
3. PFASの本当の壁は「規制」ではなく「顧客ファブの認定」
半導体はフォトレジストや洗浄液、装置のシール材(FKM)などにPFASを含み、EUのPFAS制限提案をはじめとする規制強化の影響を強く受ける。業界はSEMIのタスクフォースなどで代替開発を進め、一部の材料メーカーはPFAS不使用フォトレジストの開発を進めている(具体的な代替動向はPFAS下流サプライヤーの記事を参照)。ただ、ここで誤解されやすいのは、代替の難しさが「材料を作れるかどうか」にあると思われがちな点だ。本当のボトルネックは、顧客であるファブの認定プロセス(qualification)にある。半導体プロセスは極めて精密で、材料を一つ変えれば歩留まりに影響しうるため、新材料がファブの量産ラインで使えると認められるまでに数か月から数年単位の検証がかかる。つまり、材料メーカーがPFAS不使用品を開発しても、顧客の認定が通らなければ採用は進まない。規制の施行時期だけを追っても対応計画は立たない——認定リードタイムを織り込んで逆算することが、代替戦略の核心になる(PFAS全般の代替論点はPFAS規制で困る下流サプライヤーを参照)。
4. 地政学とサプライチェーン——集中と再編
半導体は地政学の最前線でもある。米国は対中で先端半導体・装置・設計ツールの輸出を規制し、中国はガリウムやゲルマニウムといった半導体材料の輸出を絞る。先端ロジックの製造は台湾のTSMCに大きく集中しており(ファウンドリ全体で世界シェア6割前後、先端ノードに限れば約9割とされる)、「シリコンシールド」と呼ばれる一方で、台湾有事は供給網の単一障害点リスクでもある。これに対し各国・地域が国内生産を厚くしている。米国はCHIPS and Science Act(2022年)で半導体向けに約527億ドルを措置し、EUはChips Actで官民総動員ベースの約430億ユーロを掲げ、日本はTSMC熊本工場(JASM)、Rapidus(北海道)、Kioxiaの拡張で生産能力を積み増す。鉱物面でも、タンタル(コンゴ依存)、ガリウム・ゲルマニウム(中国依存)など、責任ある調達と供給安全保障が交差する。サステナと地政学は別々の話に見えて、立地・調達・電力確保の判断のなかで実は強く結びついている。
5. 日本の装置・材料メーカー——「早期対応で世界標準」は本当か
日本は半導体の装置・材料で高い世界シェアを持つ。シリコンウェハーやフォトレジスト、各種の高純度ガス・薬液で主要なプレイヤーが並び、長年の技術蓄積と信頼性が強みだ。ここから「PFAS代替などで早期に対応すれば世界標準を取れる」という楽観論がよく語られる。だが、ここは冷静に見たい。前述のとおり、材料の優劣を決めるのは顧客ファブの認定であり、いくら早く代替を作っても、認定を通し、既存品とのコスト差を埋め、量産で安定供給できなければ標準にはならない。さらに中国・韓国勢の追い上げもある。日本メーカーの本当の勝ち筋は「早く作る」ことそのものより、主要顧客(TSMC・Samsung・Kioxia等)の認定プロセスに早期に食い込み、歩留まりとコストを顧客と一緒に詰めて、認定済みの地位を先に確保することにある。技術の早さは必要条件であって、十分条件ではない。
6. 顧客(テック大手)の要請が、業界を動かす
この産業の脱炭素を実際に加速させているのは、規制以上に顧客の要請だ。Appleがサプライチェーン全体のカーボンニュートラルを掲げ、Microsoftがカーボンネガティブを、Googleが24時間365日のカーボンフリー電力を目指す——こうしたテック大手が自らのScope 3として半導体メーカーに情報開示と削減実績を求める。半導体メーカーにとって、サステナ対応は「規制対応」であると同時に「主要顧客との取引を続ける条件」になりつつある。装置・材料メーカーにとっても、顧客ファブのScope 3削減に貢献できる省エネ・低薬液の装置や材料は、価格以外の差別化軸になる(半導体の主要顧客であるデータセンターの脱炭素はデータセンターの脱炭素、サプライチェーン全体の算定はScope 3排出量の算定実装を参照)。
こんなときに、Sasla
・自社の半導体事業のサステナ戦略を業界専門家と整理したい
・主要顧客(TSMC、Samsung、Intel、Kioxia等)への対応の論点整理
・PFAS規制対応・F-gas削減の技術戦略と顧客認定リードタイムの設計
・水資源管理、超純水・廃液処理の高度化
・地政学リスクを踏まえたサプライチェーン分散戦略
・半導体関連スタートアップへの投資DD
Saslaには、半導体メーカー(Kioxia、ソニー、ルネサス等)の出身者、装置メーカー(TEL、SCREEN、ニコン等)の事業開発担当、材料メーカー(信越化学、JSR、東京応化等)のR&D責任者、半導体業界アナリスト、SEMI関係者、台湾・韓国・米国半導体業界の経験者が登録しています。1時間のスポットインタビューから本格的なリサーチ・伴走支援まで、フェーズと予算に応じて活用可能です。
よくある質問(FAQ)
Q. 半導体のScope 1とScope 2は、なぜ分けて考えるべき?
削減の道具がまったく違うからです。Scope 2(電力起因)は再エネ電力の調達(PPA・証書)で減らしますが、Scope 1(F-gas起因)は再エネでは減らせず、排ガスの分解処理と使用量最適化、低GWPガスへの転換が現実解になります。F-gasはGWPが桁違いに高いため、量は少なくても排出インパクトが大きい点も、電力とは性格が異なります。
Q. 半導体のScope 3で本当に効くのはどこ?
多くの場合、製品の使用段階——出荷したチップを搭載した機器(サーバー・PC・車載等)が消費する電力——が桁違いに大きくなります。原材料や装置の埋込排出も算定対象ですが、削減レバーとして最も効くのは「省電力なチップを設計すること」です。自社製造の脱炭素だけでは見えにくい、という構造を理解しておくことが重要です。
Q. PFAS代替で、規制施行日だけ見ていてはいけない理由は?
本当のボトルネックが顧客ファブの認定(qualification)にあるからです。新材料が量産ラインで使えると認められるまでに数年単位かかるため、規制の施行時期から逆算して、認定リードタイムを織り込んだ計画を立てる必要があります。材料を開発できても、顧客の認定が通らなければ採用は進みません。
Q. Water Positive目標はどう評価すればよい?
「どこの流域で、物理的にどれだけ還元したか」を見ることです。水は炭素と違い地球規模で相殺できず、還元は実際に水を使った流域で起きてはじめて意味を持ちます。他地域のプロジェクトやクレジットでのオフセットは、干ばつに直面する当の流域の水を増やすわけではない点に留意が必要です。
Q. 日本の装置・材料メーカーが本当に勝つには?
「早く代替を作る」こと自体より、主要顧客の認定プロセスに早期に食い込み、歩留まりとコストを顧客と一緒に詰めて、認定済みの地位を先に押さえることです。技術の早さは必要条件にすぎず、コスト差の解消と量産での安定供給、そして中韓勢との競争を勝ち抜く顧客密着が、世界標準化の実質的な条件になります。
「シリコンの基盤」を、3つの問題に分けて担う
半導体は現代社会のシリコンの基盤であると同時に、電力・水・化学物質の大消費者でもある。その責任を果たすには、「Net Zero」とひとまとめにするのではなく、電力・F-gas・使用段階・水・PFASをそれぞれの論理で解いていく必要がある。2026〜2030年は、PFAS規制の本格化、テック大手のScope 3要請、AI需要の拡大、地政学的な再編が同時に進む。日本の装置・材料メーカーが持つシェアと技術を活かせるかは、顧客の認定プロセスにどれだけ深く食い込めるかにかかっている。どの問題に、どの順で、どこまで投資するか——その設計を、現場を知る専門家との対話で固めておきたい。
出典・参考
本稿で参照した主な一次資料。統計・制度は各公表時点のもの。
- SIA「Global Semiconductor Sales Increase 19.1% in 2024」
- IPCC「第5次評価報告書(AR5)」GWP100年値(CF4・SF6・NF3)
- TSMC「2023 Sustainability Report」(取水量等)
- 米国「CHIPS and Science Act(H.R.4346)」